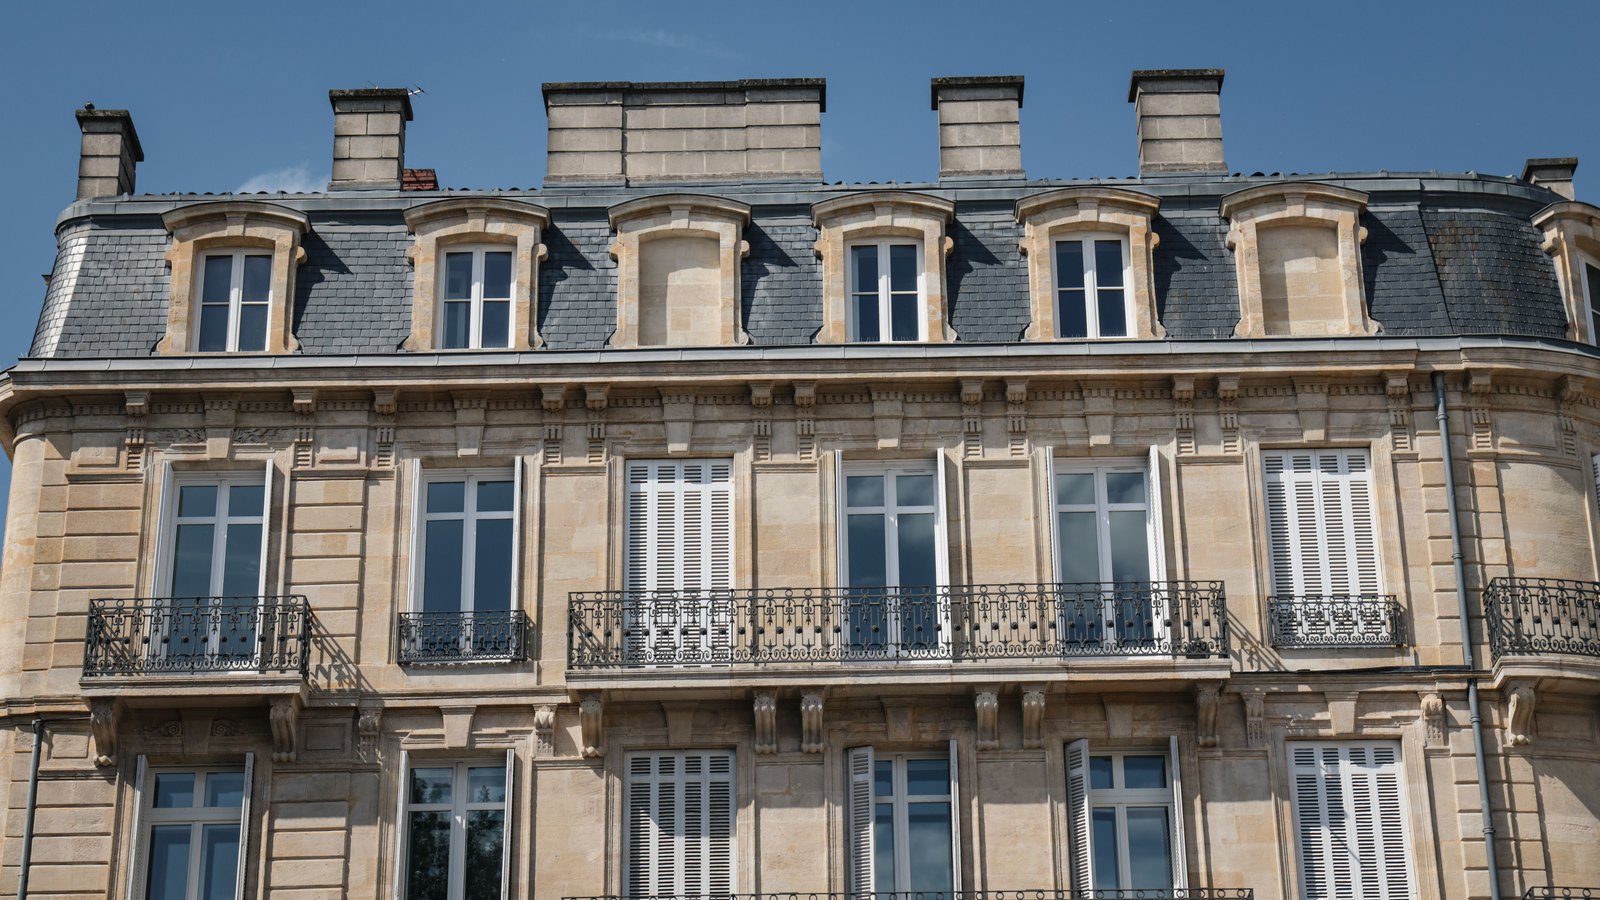
Dispositif de défiscalisation le plus ancien du paysage fiscal français, la loi Malraux reste en 2026 l’une des rares solutions pour réduire fortement son impôt tout en se constituant un patrimoine de prestige en cœur de ville. Après la fin de la loi Pinel au 31 décembre 2024, elle gagne même en visibilité pour les contribuables fortement imposés qui cherchent une alternative à la défiscalisation « classique ». Nous vous expliquons concrètement comment fonctionne ce régime en 2026, ce qui a changé depuis la réforme 2024-2025, les zones encore éligibles, les conditions à respecter et les pièges à éviter, avec un cas chiffré à Bordeaux et un comparatif détaillé avec les autres dispositifs de l’ancien.
Qu’est-ce que la loi Malraux en 2026 ?
La loi Malraux, du nom du ministre de la Culture André Malraux, a été créée en 1962 pour sauvegarder les centres historiques français en encourageant leur restauration par des investisseurs privés. Codifié à l’article 199 tervicies du Code général des impôts, le dispositif accorde une réduction d’impôt sur le revenu (et non une déduction, ni un crédit d’impôt) calculée sur les dépenses de restauration complète d’un immeuble ancien situé dans une zone protégée.
Concrètement, le propriétaire qui achète un immeuble à restaurer dans un site patrimonial remarquable et engage des travaux lourds de rénovation obtient une réduction fiscale de 22 % ou 30 % du montant des travaux, étalée sur la durée du chantier (généralement 2 à 4 ans). Le bien doit ensuite être loué nu en résidence principale pendant au moins 9 ans. En contrepartie de cet engagement locatif long et des contraintes architecturales, l’État offre un avantage fiscal puissant, hors du plafonnement général des niches fiscales de 10 000 €/an.
Ce qui a changé depuis la réforme 2024-2025
La loi Malraux a connu un resserrement significatif de son périmètre au 1er janvier 2025. Il est essentiel de bien comprendre ce qui reste éligible et ce qui ne l’est plus pour tout projet lancé en 2026.
| Élément | Avant 2025 | En 2026 |
|---|---|---|
| Zones éligibles | SPR + quartiers anciens dégradés (QAD) + quartiers NPNRU | SPR uniquement (PSMV ou PVAP) |
| Extension QAD / NPNRU | Prorogée annuellement jusqu’au 31/12/2024 | Terminée depuis le 31/12/2024, non prorogée par la LF 2025 ni la LF 2026 |
| Taux de réduction | 22 % (PVAP) / 30 % (PSMV, QAD, NPNRU) | 22 % (PVAP) / 30 % (PSMV) |
| Plafond de travaux | 400 000 € sur 4 ans | 400 000 € sur 4 ans (inchangé) |
| Plafonnement niches fiscales | Hors plafond 10 000 €/an | Hors plafond 10 000 €/an (inchangé) |
Les opérations engagées avant le 31 décembre 2024 dans un QAD ou un quartier NPNRU continuent de produire leurs effets jusqu’à l’achèvement des travaux, mais aucun nouveau dossier ne peut être ouvert sur ces zones depuis 2025. En pratique, cela signifie que le dispositif se recentre sur son objectif historique : la restauration des centres anciens protégés par un plan de sauvegarde (PSMV) ou de valorisation (PVAP).
Taux, plafond et calcul de la réduction d’impôt
Deux taux selon la zone de l’immeuble
Le taux de réduction d’impôt applicable dépend du régime d’urbanisme qui couvre le site patrimonial remarquable où se trouve le bien.
| Zone | Description | Taux 2026 |
|---|---|---|
| SPR avec PSMV approuvé | Plan de sauvegarde et de mise en valeur, régime le plus protecteur (ex « secteur sauvegardé ») | 30 % |
| SPR avec PVAP approuvé | Plan de valorisation de l’architecture et du patrimoine (anciennement AVAP/ZPPAUP) | 22 % |
| SPR sans plan approuvé | La restauration doit être déclarée d’utilité publique (DUP) | 22 % |
Un plafond de dépenses à 400 000 € sur 4 années
Les travaux sont retenus dans la limite de 400 000 € de dépenses éligibles sur quatre années consécutives. La réduction d’impôt maximale atteint donc :
- 120 000 € sur 4 ans en zone à 30 % (PSMV),
- 88 000 € sur 4 ans en zone à 22 % (PVAP ou DUP).
La réduction s’applique au fur et à mesure du paiement des travaux : si le chantier dure 2 ans et que les factures s’étalent uniformément, la réduction se répartit sur les mêmes 2 années. En cas d’impôt insuffisant sur une année, le solde non utilisé est reportable pendant 3 ans.
Un dispositif hors plafonnement des niches fiscales
C’est l’un des atouts majeurs de la loi Malraux : la réduction d’impôt n’entre pas dans le plafonnement global des niches fiscales de 10 000 €/an. Un contribuable qui atteint déjà ce plafond avec d’autres avantages (emploi à domicile, garde d’enfants, FCPI, Girardin) peut donc empiler une réduction Malraux par-dessus sans perdre le bénéfice. C’est ce qui rend ce dispositif particulièrement adapté aux foyers à TMI 41 % ou 45 % saturés en dispositifs classiques.
Les conditions pour bénéficier de la loi Malraux
Six conditions cumulatives doivent être réunies pour que l’investissement ouvre droit à la réduction d’impôt :
- Domicile fiscal en France : seuls les résidents fiscaux français peuvent prétendre au dispositif.
- Bien situé dans un SPR avec PSMV ou PVAP approuvé. À défaut, le bien reste éligible si la restauration est déclarée d’utilité publique.
- Location nue à usage de résidence principale pendant 9 ans, la mise en location devant intervenir dans les 12 mois suivant l’achèvement des travaux.
- Interdiction de louer à un membre du foyer fiscal, à un ascendant ou à un descendant du propriétaire.
- Autorisation Spéciale de Travaux (AST) délivrée par la préfecture, après avis obligatoire de l’Architecte des Bâtiments de France (ABF).
- Restauration complète de l’immeuble menée à terme dans un délai de 4 ans à compter de la délivrance de l’AST.
Les zones éligibles en 2026 : où investir ?
Au 1er janvier 2026, le ministère de la Culture recense plus de 900 sites patrimoniaux remarquables en France métropolitaine et d’outre-mer. Toutes les grandes villes historiques en comportent au moins un. De nombreuses villes moyennes labellisées « Action Cœur de Ville » également.
Grandes agglomérations : Bordeaux (secteur sauvegardé étendu), Lyon (Vieux-Lyon, Croix-Rousse), Strasbourg (Grande-Île), Nantes (centre historique), Nancy (place Stanislas et ses abords), Montpellier (Écusson), Toulouse (centre-ville), Aix-en-Provence (centre ancien), Rouen (centre historique).
Villes moyennes à forte dynamique : Troyes, Amiens, Chartres, Avignon, Poitiers, Dijon, Orléans, Tours, La Rochelle, Besançon, Colmar, Pérouges, Sarlat, Béziers, Cahors.
Paris : les secteurs sauvegardés du Marais (IIIe et IVe arrondissements) et du VIIe arrondissement (Faubourg Saint-Germain) ouvrent droit au dispositif, mais les prix très élevés rendent les opérations rares et réservées à de gros budgets.
Avant tout engagement, nous vous conseillons de vérifier le classement exact de l’immeuble auprès du service urbanisme de la mairie et de la DRAC (Direction régionale des affaires culturelles) compétente. La liste officielle est consultable sur le site du ministère de la Culture.
Travaux éligibles et dépenses exclues
Toutes les dépenses engagées sur le chantier ne sont pas retenues dans l’assiette de la réduction. La nature des travaux autorisés par l’AST et la liste limitative de l’article 199 tervicies encadrent strictement le périmètre.
Les travaux retenus dans l’assiette
- Rénovation et reconstitution des toitures et murs extérieurs.
- Travaux de démolition imposés par l’Autorisation Spéciale de Travaux.
- Transformation de combles, greniers ou pièces annexes en surface habitable, sans modifier le volume extérieur.
- Travaux d’entretien, réparation et amélioration des parties communes et privatives.
- Honoraires d’architecte, frais d’adhésion aux associations foncières urbaines, indemnités d’éviction des locataires en place.
- Frais de relogement provisoire des locataires pendant le chantier.
Les dépenses exclues
- Travaux d’agrandissement qui modifient le volume extérieur (ajout d’étage, extension).
- Prix d’acquisition du bien et frais de notaire.
- Provisions pour travaux futurs de copropriété.
- Charges foncières courantes (intérêts d’emprunt mis à part, qui relèvent du régime foncier).
- Mobilier, équipements et aménagements intérieurs non structurels.
Cas concret : un T3 restauré à Bordeaux en 2026
Prenons l’exemple d’un couple cadre, TMI 41 %, qui achète un T3 de 70 m² à restaurer dans le secteur sauvegardé de Bordeaux (SPR en PSMV, donc taux à 30 %). Le projet se présente ainsi :
| Poste | Montant |
|---|---|
| Prix d’acquisition (foncier + bâti existant) | 280 000 € |
| Frais de notaire (~8 % en ancien) | 22 400 € |
| Travaux de restauration éligibles (sur 2 ans) | 200 000 € |
| Coût total de l’opération | 502 400 € |
| Réduction d’impôt Malraux (30 % × 200 000 €) | 60 000 € |
| Répartition de la réduction sur la durée des travaux | 30 000 €/an pendant 2 ans |
| Loyer de marché mensuel (T3 restauré, centre Bordeaux) | 1 150 € hors charges |
| Revenus fonciers annuels bruts | 13 800 € |
Sur deux ans, le couple économise 60 000 € d’impôt sur le revenu, soit 30 000 € par an. Si leur impôt annuel « brut » est de 25 000 €, ils récupèrent les 25 000 € l’année en cours et reportent les 5 000 € restants sur les années suivantes (report possible sur 3 ans).
À l’issue des 9 ans de location nue, ils peuvent revendre, continuer à louer ou occuper le bien. La plus-value éventuelle sera imposée selon le régime de droit commun (abattements progressifs après 5 ans de détention, exonération totale au bout de 22 ans sur l’impôt sur le revenu et 30 ans sur les prélèvements sociaux).
Malraux, Monuments Historiques, Denormandie : quel dispositif choisir ?
La loi Malraux n’est pas le seul régime de défiscalisation disponible sur l’immobilier ancien à restaurer. Chaque dispositif cible un profil et un type de bien différents. Ce tableau synthétise les principaux arbitrages.
| Dispositif | Avantage fiscal | Bien visé | Engagement | Plafond niches 10 k€ |
|---|---|---|---|---|
| Malraux | Réduction d’impôt 22-30 % des travaux | Immeuble ancien en SPR (PSMV/PVAP) | Location nue 9 ans | Hors plafond |
| Monuments Historiques | Déduction de 100 % des travaux du revenu global | Immeuble classé ou inscrit MH | Conservation 15 ans | Hors plafond |
| Denormandie | Réduction 12 à 21 % (étalée 6/9/12 ans) | Logement ancien dans villes Cœur de Ville + ORT | Location nue 6 à 12 ans | Dans le plafond |
| Déficit foncier | Déduction jusqu’à 10 700 €/an du revenu global | Tout bien ancien loué nu avec travaux | Location 3 ans après imputation | Hors plafond |
En règle générale, nous vous conseillons de raisonner ainsi :
- TMI 41 % ou 45 % et budget important (300 000 € et plus) : Malraux pour l’effet fiscal immédiat hors plafond, Monuments Historiques si l’immeuble est classé et que le patrimoine culturel vous intéresse réellement (déduction 100 % plus puissante, en contrepartie d’un engagement de 15 ans et d’un bien unique).
- TMI 30 % et budget moyen (150 000 à 300 000 €) : plutôt Denormandie qui cible des villes moyennes au ticket d’entrée accessible.
- Profil propriétaire bailleur déjà imposé sur ses revenus fonciers : déficit foncier, qui réduit les revenus fonciers existants sans engagement locatif aussi lourd.
Démarches et obligations déclaratives
La chronologie de l’opération Malraux structure l’ensemble des obligations fiscales et administratives. Voici les étapes clés à ne pas manquer :
- Avant l’achat : vérifier le classement du bien auprès du service urbanisme et de la DRAC. Demander les règles du PSMV ou du PVAP applicable.
- Avant le chantier : dépôt du dossier d’Autorisation Spéciale de Travaux en préfecture, avec avis conforme de l’Architecte des Bâtiments de France. Ce dossier peut nécessiter 3 à 9 mois d’instruction selon les communes.
- Pendant les travaux : conservation de toutes les factures datées et détaillées, suivi régulier par l’architecte et l’ABF, respect strict de l’autorisation initiale (toute modification nécessite un avenant).
- À la déclaration annuelle : formulaire 2042-RICI (réductions d’impôt) pour déclarer la réduction Malraux ; formulaire 2044 Spéciale pour les revenus fonciers une fois le bien loué.
- Engagement de location : courrier joint à la déclaration indiquant l’adresse du bien, la surface louée et l’engagement de location nue à titre de résidence principale pour 9 ans minimum.
- Pendant 9 ans : conserver le bail, les quittances de loyer et toute pièce prouvant la location continue à usage de résidence principale.
Avantages et pièges de la loi Malraux
Les avantages du dispositif
- Réduction d’impôt importante (jusqu’à 120 000 € sur 4 ans) et hors plafonnement des niches fiscales.
- Acquisition d’un patrimoine de prestige en cœur historique, souvent dans des villes à forte demande locative.
- Aucun plafond de loyer ni de ressources du locataire : location au prix du marché.
- Report possible de la réduction non utilisée pendant 3 ans.
- Après 9 ans de location, liberté totale : revendre, occuper ou continuer à louer.
- Possibilité de cumul avec le régime Monuments Historiques si l’immeuble est également classé (mais pas sur les mêmes euros de travaux).
Les pièges à anticiper
- Ticket d’entrée élevé : les prix au m² en SPR sont souvent 20 à 40 % au-dessus du marché local. Comparez avec la base DVF avant de signer.
- Chantiers longs et complexes sous contrôle ABF : aléas techniques, dépassements et retards de 30 à 50 % sont fréquents.
- Travaux d’agrandissement exclus de l’assiette : si vous comptiez créer une surface habitable supplémentaire pour valoriser le bien, pas de réduction sur cette part.
- Engagement 9 ans contraignant : pas de sortie anticipée possible, sauf cas de force majeure (décès, invalidité, licenciement). Vente ou occupation par le propriétaire avant terme = remise en cause de la réduction.
- Plus-value imposable à la revente : l’avantage fiscal peut être partiellement absorbé si vous vendez avant 22 ans de détention.
- Taxe foncière élevée en secteur sauvegardé : les communes concernées pratiquent souvent des taux au-dessus de la moyenne nationale, à intégrer dans le rendement net.
FAQ : vos questions sur la loi Malraux en 2026
La loi Malraux est-elle toujours applicable en 2026 ?
Oui, le cœur du dispositif reste en vigueur : les immeubles situés dans un site patrimonial remarquable (SPR) couvert par un PSMV ou un PVAP ouvrent droit à la réduction d’impôt de 22 % ou 30 %. En revanche, l’extension aux quartiers anciens dégradés (QAD) et aux quartiers NPNRU, prorogée jusqu’au 31 décembre 2024, n’a pas été reconduite par la loi de finances 2025 ni par la loi de finances 2026. Seuls les SPR comptent désormais.
Quel est le plafond de la réduction Malraux ?
Le plafond est fixé à 400 000 € de travaux éligibles sur quatre années consécutives, soit une réduction maximale de 120 000 € en zone à 30 % (PSMV) ou de 88 000 € en zone à 22 % (PVAP ou DUP). La réduction n’entre pas dans le plafonnement global des niches fiscales de 10 000 €/an.
Peut-on louer un bien Malraux en meublé ?
Non. La location nue à titre de résidence principale pendant 9 ans est une condition impérative. Louer en meublé, que ce soit en LMNP ou en LMP, entraîne la remise en cause totale de la réduction d’impôt, avec reprise et majorations fiscales.
Que se passe-t-il si je revends le bien avant 9 ans ?
La revente avant la fin de l’engagement de 9 ans entraîne la reprise intégrale de la réduction d’impôt par l’administration fiscale. Seuls trois cas de force majeure permettent d’y échapper : le décès du contribuable ou de son conjoint, une invalidité reconnue (2e ou 3e catégorie) et un licenciement.
Les frais de notaire et le prix d’achat sont-ils éligibles ?
Non. Seuls les travaux de restauration listés par l’article 199 tervicies entrent dans l’assiette de la réduction. Le prix d’acquisition du foncier et du bâti existant, ainsi que les frais de notaire associés, sont exclus. C’est ce qui explique le ticket d’entrée élevé du dispositif : vous payez l’intégralité du foncier et ne récupérez de réduction que sur les travaux.
Combien de temps a-t-on pour achever la restauration ?
Le délai maximal est de 4 ans à compter de la délivrance de l’Autorisation Spéciale de Travaux (AST). En pratique, un chantier Malraux en SPR dure rarement moins de 18 mois et peut dépasser 3 ans dans les cas complexes (bâtiments à ossature bois dégradée, découvertes archéologiques, interventions de l’ABF en cours de travaux). Si le chantier dépasse 4 ans, la réduction est remise en cause sur la part non achevée.
La réduction d’impôt Malraux est-elle reportable ?
Oui. Si l’impôt dû sur l’année est inférieur à la réduction calculée, le solde non utilisé est reportable sur les trois années suivantes. Cela évite de perdre l’avantage en cas de baisse ponctuelle de revenus (chômage, arrêt long).
Peut-on cumuler Malraux avec le déficit foncier ?
Pas sur les mêmes euros de travaux. Les dépenses éligibles à la réduction Malraux ne peuvent pas être également déduites en déficit foncier. En revanche, le propriétaire peut détenir par ailleurs d’autres biens locatifs qui, eux, génèrent un déficit foncier classique : les deux régimes coexistent dans la déclaration, à condition de ne pas se chevaucher sur un même bien ou un même euro.
Faut-il préférer Malraux ou Monuments Historiques ?
Les deux dispositifs se distinguent nettement. Les Monuments Historiques (immeubles classés ou inscrits à l’inventaire) offrent une déduction de 100 % des travaux du revenu global, sans plafond. En contrepartie, ils imposent un engagement de conservation de 15 ans et concernent un parc beaucoup plus restreint. La loi Malraux cible un parc plus large (tous les SPR), avec une réduction limitée à 22-30 % et un engagement de 9 ans. En pratique, Monuments Historiques convient aux patrimoines très fortement imposés et passionnés par le bien précis ; Malraux reste plus souple et plus accessible.
La loi Malraux est-elle cumulable avec un prêt immobilier ?
Oui, la plupart des opérations Malraux sont financées par un crédit immobilier. Les intérêts d’emprunt sont alors déductibles des revenus fonciers (comme pour tout bien loué nu), ce qui ajoute un deuxième levier fiscal à la réduction Malraux. Nous vous conseillons de solliciter un courtier en crédit immobilier habitué aux dossiers de défiscalisation : le montage financier (crédit in fine, modulation des échéances pendant le chantier) demande une expertise spécifique.
Notre conseil pour un investissement Malraux réussi
La loi Malraux reste en 2026 l’un des dispositifs les plus puissants pour un contribuable fortement imposé qui souhaite se constituer un patrimoine immobilier de qualité tout en défiscalisant. Mais c’est aussi l’un des plus techniques : zonage complexe, chantier sous contrôle ABF, engagement locatif long, risque de surcote à l’achat. Nous vous conseillons de ne pas vous engager sans avoir vérifié au moins trois points clés : la réalité du classement SPR et son plan d’urbanisme (PSMV ou PVAP), la cohérence du prix au m² avec le marché local et la solidité de l’opérateur (track record, assurance dommages-ouvrage, garantie financière d’achèvement). En pratique, pour un premier investissement Malraux, un accompagnement par un conseil en gestion de patrimoine indépendant et par un notaire familier du dispositif divise par deux le risque de déconvenue.